Bộ Tài chính ban hành văn bản hợp nhất Thông tư hướng dẫn về thuế tài nguyên: Tăng cường tính minh bạch và hiệu quả quản lý
Nhằm hệ thống hóa các quy định pháp luật, giúp tổ chức, doanh nghiệp và cá nhân dễ dàng tra cứu, thực hiện đúng chính sách thuế, Bộ Tài chính đã chính thức ban hành Văn bản hợp nhất số 33/2026/VBHN-TT-BTC ngày 09/09/2026 hướng dẫn về Thuế tài nguyên. Văn bản hợp nhất này tích hợp toàn bộ nội dung của Thông tư số 152/2015/TT-BTC cùng các Thông tư sửa đổi, bổ sung qua các thời kỳ (Thông tư 12/2016/TT-BTC, Thông tư 174/2016/TT-BTC, Thông tư 41/2024/TT-BTC và mới nhất là Thông tư 135/2026/TT-BTC). Việc hợp nhất văn bản là bước đi cần thiết, thể hiện tinh thần cải cách thủ tục hành chính, đồng hành và tạo điều kiện thuận lợi nhất cho người nộp thuế trong quá trình tra cứu và áp dụng quy định pháp luật.
Theo quy định hướng dẫn, đối tượng chịu thuế tài nguyên bao gồm các tài nguyên thiên nhiên trong phạm vi đất liền, hải đảo, nội thủy, lãnh hải và vùng đặc quyền kinh tế của Việt Nam như khoáng sản kim loại, khoáng sản không kim loại, sản phẩm rừng tự nhiên, hải sản tự nhiên, yến sào thiên nhiên và nước thiên nhiên (trừ nước phục vụ nông - lâm - ngư - diêm nghiệp và nước biển làm mát máy đạt chuẩn môi trường). Người nộp thuế là các tổ chức, cá nhân, hộ kinh doanh thực hiện khai thác tài nguyên hợp pháp, cũng như các bên liên quan trong hợp đồng hợp tác kinh doanh, liên doanh hoặc nhận thầu thi công công trình có phát sinh tài nguyên.
Về nguyên tắc tính thuế, số thuế tài nguyên phải nộp trong kỳ tiếp tục được xác định dựa trên ba yếu tố cốt lõi là sản lượng tài nguyên tính thuế, giá tính thuế và thuế suất. Trong đó, sản lượng được xác định trên số lượng, khối lượng thực tế khai thác trong kỳ hoặc quy đổi theo định mức tiêu hao đối với sản phẩm phải qua chế biến. Giá tính thuế là giá bán đơn vị sản phẩm chưa bao gồm thuế GTGT và không thấp hơn Bảng giá tính thuế tài nguyên do UBND cấp tỉnh ban hành.
Bên cạnh các nguyên tắc tính thuế sát thực tế, quy định mới tiếp tục củng cố cơ chế phối hợp liên ngành chặt chẽ giữa Cơ quan Thuế và Cơ quan Nông nghiệp & Môi trường tại địa phương. Sau khi nhận Bảng kê quyết toán thuế tài nguyên hằng năm, cơ quan thuế sẽ chuyển thông tin cho cơ quan quản lý chuyên ngành đối chiếu dữ liệu sản lượng khai thác thực tế, từ đó kịp thời phát hiện chênh lệch, bảo đảm thu đúng, thu đủ cho ngân sách nhà nước và ngăn chặn thất thoát tài nguyên quốc gia.
Đi đôi với công tác quản lý chặt chẽ, chính sách thuế tài nguyên cũng thể hiện sự đồng hành nhân văn của Nhà nước thông qua các quy định miễn, giảm thuế. Người dân và hộ gia đình khai thác hải sản tự nhiên, khai thác lâm sản phụ phục vụ sinh hoạt, sử dụng nước thiên nhiên cho sinh hoạt hoặc khai thác đất tại chỗ để xây dựng công trình an ninh, quân sự, đê điều sẽ được miễn thuế. Đồng thời, các trường hợp gặp thiên tai, hỏa hoạn, tai nạn bất ngờ gây tổn thất tài nguyên cũng sẽ được xem xét giảm thuế tương ứng.
Văn bản hợp nhất số 33/2026/VBHN-TT-BTC không chỉ giúp minh bạch hóa các chính sách thuế tài nguyên mà còn nâng cao ý thức chấp hành pháp luật, hướng tới mục tiêu khai thác, sử dụng hiệu quả, tiết kiệm nguồn tài nguyên thiên nhiên. Tổ chức, doanh nghiệp và người dân có thể chủ động theo dõi, tra cứu toàn văn Văn bản hợp nhất trên Cổng thông tin điện tử của Bộ Tài chính hoặc Cổng thông tin điện tử của Cơ quan Thuế địa phương để triển khai thực hiện đúng quy định.
Tệp đính kèm
Bài Viết Liên Quan
Lâm Đồng triển khai thực hiện Thông tư số 04/2026/TT-BDTTG về phát triển vùng đồng bào dân tộc thiểu số và miền núi
Sở Dân tộc và Tôn giáo tỉnh Lâm Đồng đề nghị các sở, ban, ngành và UBND các xã, phường, đặc khu tổ chức quán triệt, phổ biến, tuyên truyền và triển khai thực hiện Thông tư số 04/2026/TT-BDTTG ngày 31/7/2026 của Bộ Dân tộc và Tôn giáo về hướng dẫn quản lý, theo dõi trình độ phát triển vùng đồng bào dân tộc thiểu số và miền núi, danh sách các dân tộc còn gặp nhiều khó khăn, có khó khăn đặc thù giai đoạn 2026 - 2030.
Khí tượng Thủy văn Việt Nam – 81 năm vì tương lai bền vững
Ngày 03/10/2026 đánh dấu 81 năm Ngày truyền thống ngành Khí tượng Thủy văn Việt Nam (03/10/1945 - 03/10/2026). Đây là dịp để nhìn lại chặng đường xây dựng, phát triển của ngành, đồng thời lan tỏa vai trò của công tác khí tượng thủy văn trong phòng, chống thiên tai, ứng phó với biến đổi khí hậu, phục vụ phát triển kinh tế - xã hội và bảo đảm an toàn cho cộng đồng.
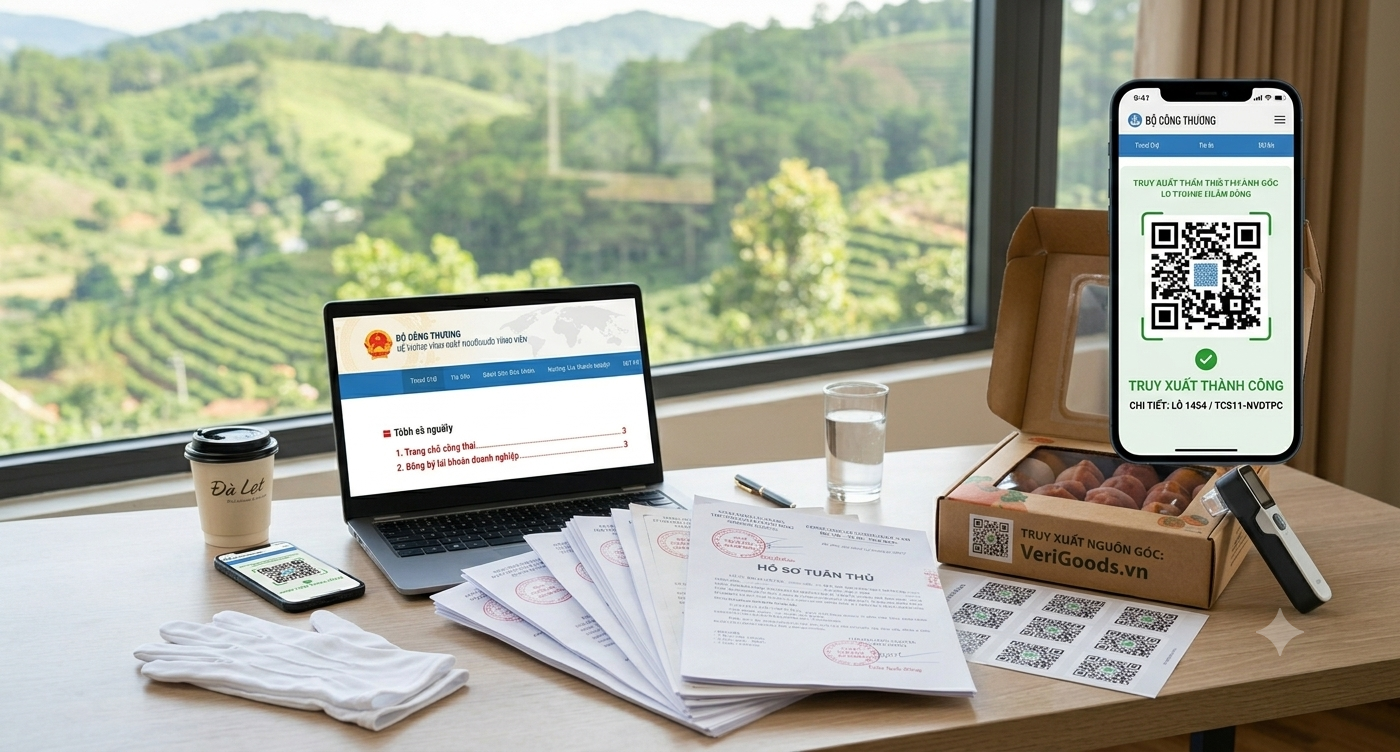
Hướng dẫn đăng ký, cập nhật tài khoản trên Hệ thống truy xuất nguồn gốc hàng hóa của Bộ Công Thương (verigoods.vn)
Thực hiện Thông tư số 31/2026/TT-BCT ngày 11/6/2026 của Bộ Công Thương về quy định truy xuất nguồn gốc sản phẩm, hàng hóa, Sở Công Thương tỉnh Lâm Đồng (Công văn số 5183/SCT-QLTM) và Thuế cơ sở 11 tỉnh Lâm Đồng (Công văn số 1454/TCS11-NVDTPC) thông báo và hướng dẫn các doanh nghiệp, tổ chức kinh tế, hợp tác xã, hộ và cá nhân kinh doanh sản xuất, xuất nhập khẩu sản phẩm, hàng hóa trên địa bàn chủ động đăng ký, cập nhật tài khoản trên Hệ thống truy xuất nguồn gốc hàng hóa của Bộ Công Thương tại địa chỉ https://verigoods.vn.
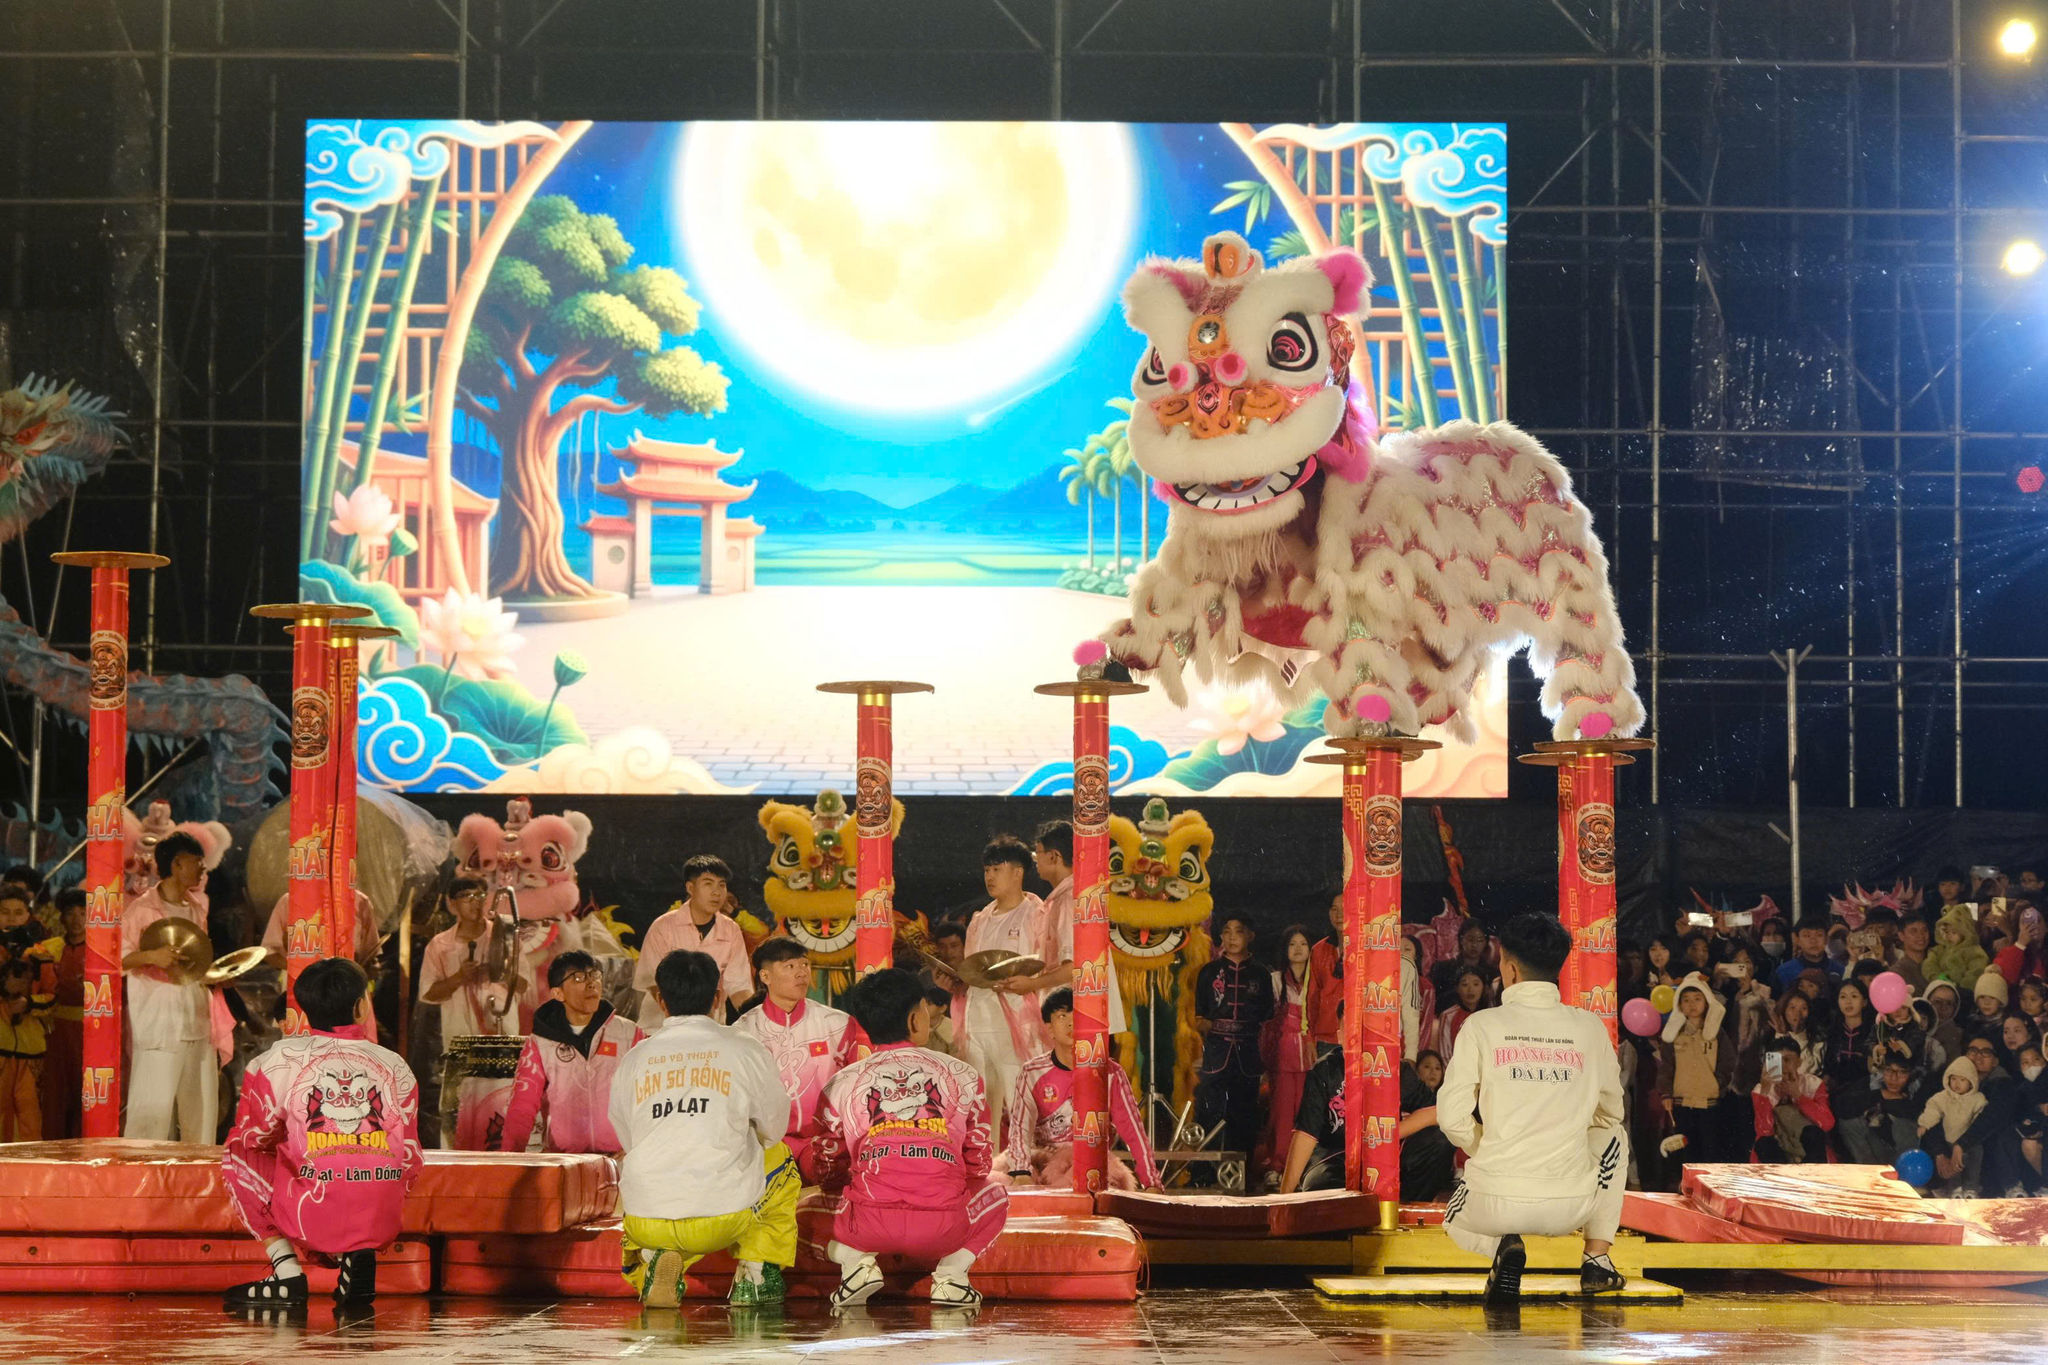
Rộn ràng đêm hội Trung thu tại Quảng trường Lâm Viên
Tối 24/9, tại Quảng trường Lâm Viên, UBND phường Xuân Hương - Đà Lạt phối hợp với các địa phương, đơn vị tổ chức Đêm hội Trung thu năm 2026 với chủ đề “Sắc màu Lâm Đồng - Chung một vầng trăng”.

Những giá trị nổi bật của Công viên Địa chất toàn cầu UNESCO Đắk Nông
Công viên Địa chất toàn cầu UNESCO Đắk Nông hội tụ các giá trị về địa chất địa mạo, khảo cổ, văn hóa. Đây là nền tảng quan trọng để tỉnh Lâm Đồng bảo tồn di sản, phát triển du lịch bền vững và nâng cao giá trị của vùng đất.