Phổ biến các quy định về thuế tài nguyên đến doanh nghiệp, tổ chức trên địa bàn tỉnh Lâm Đồng
Ngày 09/9/2026, Bộ Tài chính ban hành Thông tư số 135/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 152/2015/TT-BTC hướng dẫn về thuế tài nguyên. Cùng ngày, Bộ Tài chính ban hành Văn bản hợp nhất số 33/2026/VBHN-TT-BTC, hợp nhất các quy định hiện hành về thuế tài nguyên.
Các quy định về thuế tài nguyên áp dụng đối với tổ chức, cá nhân khai thác tài nguyên thiên nhiên thuộc đối tượng chịu thuế, bao gồm khoáng sản kim loại, khoáng sản không kim loại, sản phẩm của rừng tự nhiên, hải sản tự nhiên, nước thiên nhiên và một số loại tài nguyên khác theo quy định.
Một trong những nội dung doanh nghiệp, tổ chức và cá nhân có hoạt động khai thác tài nguyên cần quan tâm là việc xác định sản lượng tài nguyên tính thuế. Tùy từng trường hợp, sản lượng được xác định căn cứ vào số lượng, trọng lượng hoặc khối lượng tài nguyên thực tế khai thác; đối với tài nguyên phải qua sản xuất, chế biến mới bán ra, việc xác định sản lượng tính thuế được thực hiện theo quy định tương ứng.
Bên cạnh đó, giá tính thuế tài nguyên về nguyên tắc là giá bán đơn vị sản phẩm tài nguyên của tổ chức, cá nhân khai thác, chưa bao gồm thuế giá trị gia tăng. Trường hợp tài nguyên có nhiều cấp phẩm, chất lượng khác nhau thì giá tính thuế được xác định theo từng cấp phẩm, chất lượng tương ứng.
Các nội dung về đăng ký thuế, khai thuế, nộp thuế, quyết toán thuế cũng được thực hiện theo quy định của pháp luật về quản lý thuế. Tổ chức, cá nhân khai thác tài nguyên cần chủ động nghiên cứu các quy định có liên quan để thực hiện đầy đủ nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai và quyết toán.
Thực hiện chỉ đạo của UBND tỉnh Lâm Đồng, Thuế tỉnh Lâm Đồng đang phối hợp với các cơ quan, đơn vị tăng cường tuyên truyền, phổ biến những quy định về thuế tài nguyên đến doanh nghiệp, tổ chức và người nộp thuế trên địa bàn tỉnh để kịp thời nắm bắt và thực hiện.
Doanh nghiệp, tổ chức và cá nhân có hoạt động liên quan đến khai thác, sử dụng tài nguyên nên chủ động nghiên cứu Thông tư số 135/2026/TT-BTC và Văn bản hợp nhất số 33/2026/VBHN-TT-BTC để cập nhật các quy định, xác định đúng nghĩa vụ thuế và thực hiện theo quy định hiện hành. Hai tài liệu này cũng được Thuế tỉnh Lâm Đồng gửi kèm để phục vụ công tác tuyên truyền, phổ biến đến người nộp thuế.
Bài Viết Liên Quan

Lâm Đồng tuyên truyền, triển khai Thông tư số 136/2026/TT-BTC và Quyết định số 2551/QĐ-BTC của Bộ Tài chính
Cập nhật quy định mới về hồ sơ đối với hàng hóa xuất khẩu và đính chính một số nội dung tại Thông tư số 89/2026/TT-BTC
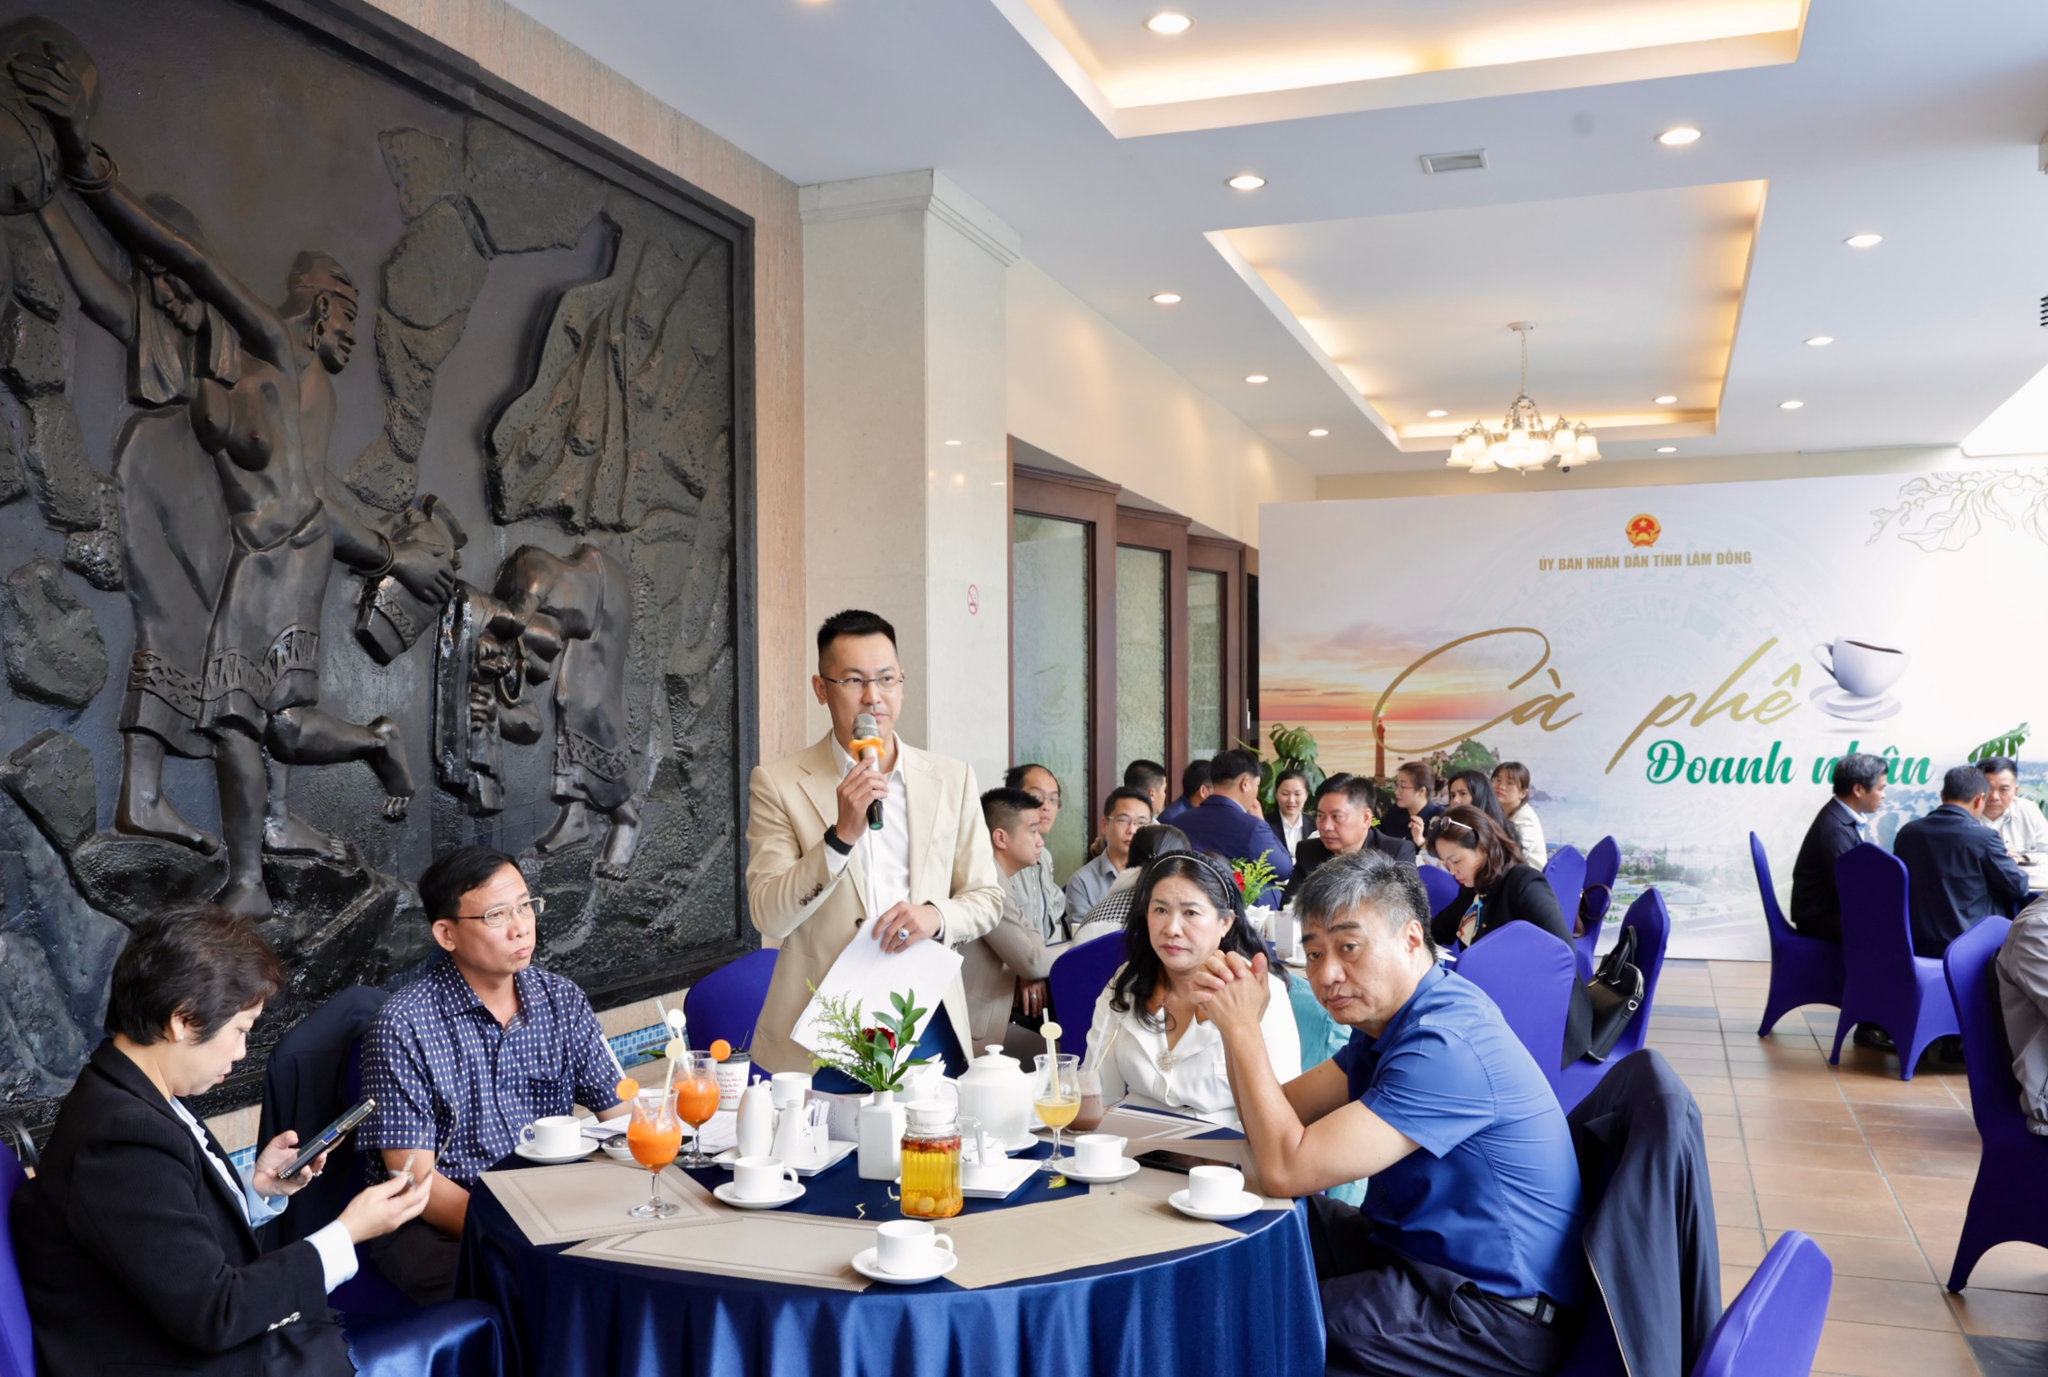
Góc nhìn khác từ “Cà phê doanh nhân”
Mặc dù mới triển khai nhưng hiện tại Lâm Đồng đã nâng cấp mô hình “Cà phê doanh nhân” thành các chủ đề chuyên sâu như đất đai, tín dụng, đầu tư, đấu thầu, chuyển đổi số và trí tuệ nhân tạo (AI)... trong các buổi gặp gỡ. Ở đó, lãnh đạo tỉnh trực tiếp chủ trì và chỉ đạo tháo gỡ vướng mắc tại chỗ mang lại giá trị thực sự đối với mô hình này, góp phần tạo niềm tin và thu hút doanh nghiệp.

Cà phê doanh nhân Lâm Đồng: Cầu nối chính sách và doanh nghiệp
Sáng 6/8, UBND tỉnh Lâm Đồng tổ chức Chương trình Cà phê doanh nhân kỳ 4 với chủ đề phổ biến các chính sách, quy định liên quan đến Luật Đầu tư năm 2025 và Luật Đấu thầu năm 2023.

Lâm Đồng tập trung tháo gỡ khó khăn, tạo điều kiện cho doanh nghiệp phát triển
Chiều 20/7, Tỉnh ủy viên, Phó Chủ tịch UBND tỉnh Lâm Đồng Nguyễn Ngọc Phúc cùng lãnh đạo các sở, ngành, địa phương chủ trì buổi làm việc, tiếp nhận và giải quyết những khó khăn, vướng mắc của doanh nghiệp trên địa bàn tỉnh.

Lâm Đồng tổ chức chương trình Cà phê doanh nhân với chủ đề về thuế
Sáng 19/6, tại phường Mũi Né, UBND tỉnh Lâm Đồng tổ chức chương trình Cà phê doanh nhân kỳ 3 năm 2026 với chủ đề “Phổ biến quy định, chính sách mới trong lĩnh vực thuế”.